2026年3月,《政府工作报告》明确提出加快发展卫星互联网,该产业正式纳入“十五五”规划新型基础设施核心布局。同年8月,工信部印发《信息通信行业发展“十五五”规划》,将星地融合列为重点专项任务。政策加持下,全球卫星互联网产业进入高速建设期。海外层面,SpaceX的Starlink星座在轨卫星突破1.24万颗,全球用户超1200万,商业化运营成熟度领跑全球;国内星网、千帆两大低轨星座加速组网,产业形态从传统航天工程,逐步转型为普惠性商业信息基础设施。本文立足全球产业格局、核心技术迭代、商业生态构建与体系竞争逻辑,系统剖析国内运营商入局卫星互联网的发展机遇、核心路径与潜在风险。
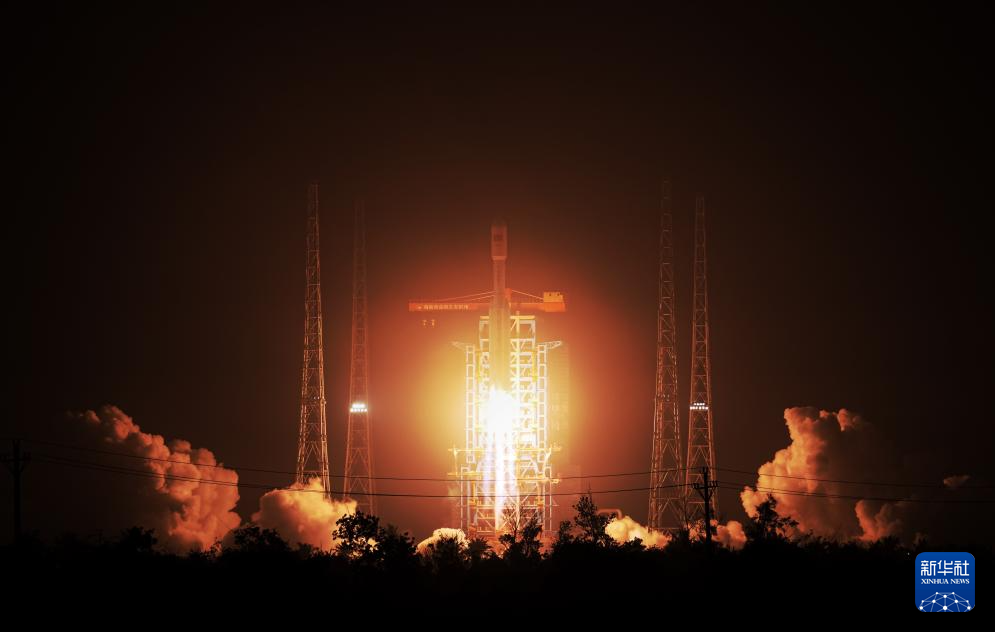
千帆星座第7批组网卫星被送入预定轨道
来源:新华网
全球低轨星座竞争并非简单的卫星数量比拼,而是频轨资源、制造成本、产业政策与治理体系的全方位综合博弈,中外星座建设依托差异化发展模式,形成截然不同的产业节奏与竞争优势。
海外巨型星座:垂直一体化模式率先跑通商业闭环
Starlink凭借全产业链垂直一体化布局,成为全球首个实现规模化盈利的低轨巨型星座。其依托可复用火箭大幅摊薄发射成本,通过流水线量产模式实现卫星快速组网,搭配自研终端与全球地面站体系,构建了完整的业务交付闭环。据Starlink公开S-1文件数据,2025年其卫星业务收入达113.9亿美元,运营利润率38.6%,具备稳定自主造血能力。2026年1月,Starlink再度申请新增百万级低轨卫星,持续抢占全球稀缺的轨道频谱资源。
全球其他星座呈现差异化布局特征。欧盟IRIS²星座以国家通信安全为核心目标,规划290颗卫星,预计2030年正式商用;OneWeb并入欧洲卫星集团后,聚焦政企与政务专网市场;Kuiper、AST SpaceMobile等星座构成全球第二梯队。当前行业竞争已脱离单纯的组网建设阶段,转向组网效率、服务质量与商业运营能力的综合比拼。
国内双星座并行建设:工程组网加速,产业化配套持续补齐
国内形成星网、千帆双星座并行建设的核心格局,搭配多个试验星座协同验证,组网进程持续提速。其中,星网星座规划总规模12992颗,目前在轨约200颗;千帆星座规划超1.5万颗,截至2026年9月在轨256颗,预计2026年底在轨规模可达324颗,初步具备区域商用能力。同时,鸿鹄三号、吉利、天启等试验星座同步开展在轨测试,完善国内星座体系布局。
国内卫星互联网产业化配套能力持续完善。2026年国内完成无改造商用手机卫星直连通话试验,三大运营商天通一号卫星业务实现全国覆盖,星地融合传输技术完成在轨验证,卫星超级工厂实现规模化量产。整体来看,国内低轨星座建设较Starlink滞后约5年,目前处于组网加速、技术验证、商用起步的关键窗口期,完整商业体系仍在培育阶段。
顶层政策与频轨博弈:国际规则约束下的基础设施布局
“十五五”通信行业规划明确提出高低轨卫星协同发展、星地深度融合的发展方向,划定四大核心任务,重点推进低轨卫星能力升级、星地互联中心布局、卫星物联网商用、手机直连业务规模化落地,为国内产业发展提供清晰顶层指引。
从全球布局来看,美国依托市场化资本与频谱授权机制快速推进星座建设,欧盟侧重主权通信安全布局。依据ITU(国际电信联盟)“先申报、先协调、先使用”的国际规则,我国2025年底完成20.3万颗卫星频轨资源集中申报,2026年完成与挪威的第二轮频轨协调。当前产业竞争早已超越组网规模对比,升级为频轨储备、成本管控、标准话语权、产业生态的体系化竞争,频轨资源的战略博弈成为各国产业竞争的核心焦点。
星地融合的核心是将卫星网络打造为地面5G/6G移动通信的原生延伸,国内外技术迭代方向高度统一,但国内工程落地成熟度仍有明显差距,标准、终端、成本、组网四大维度,是制约产业规模化商用的核心瓶颈。
NTN标准化:推动卫星网络融入地面移动通信体系
国际3GPP组织通过Release17正式落地NTN非地面网络标准,打通蜂窝通信与卫星通信协议壁垒,后续迭代版本持续优化手机直连、跨星座漫游、多普勒补偿等核心技术,将空天地一体化网络纳入6G核心发展愿景。
国内深度参与全球NTN标准制定,将星地融合纳入IMT-2030(6G)技术体系,旨在实现星地无缝切换、跨网漫游,完成天地网络一体化融合。国内在轨试验成果显著,通信企业完成多轨卫星协同组网测试,将星地切换时延优化至26毫秒;国产芯片厂商推出适配低轨卫星的融合SoC芯片与商用物联网芯片,为手机直连规模化落地筑牢技术底座。
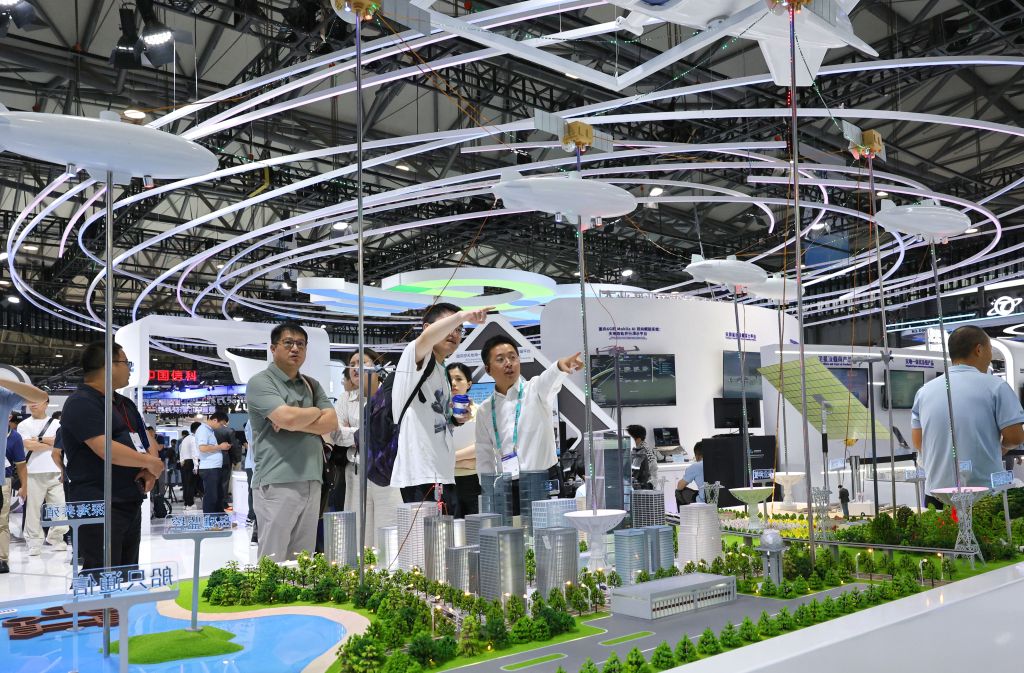
参观者在“6G空天地海一体化数字底座”沙盘前交流
来源:新华网
终端普惠化:从专用卫星终端走向通用手机直连
海外手机直连卫星技术仍处于试验阶段,Starlink、AST SpaceMobile的通用手机直连宽带服务尚未大规模商用,高轨卫星业务主要服务海事、航空等行业场景,大众消费市场渗透率极低。
国内采用高轨先行、低轨跟进的差异化落地策略,依托天通一号、北斗短报文实现高轨卫星话音、短信业务规模化商用,低轨宽带直连仍处于在轨验证阶段。截至2026年,国内电信运营商手机直连卫星用户超820万,配套终端超2600万,终端机型覆盖百余款,在洪涝、地质灾害等“三断”(断网、断电、断路)场景中,承担应急保底通信功能,成为全球规模最大的高轨手机直连卫星服务体系。高低轨业务形成互补,构建了分层落地的终端生态格局。
成本革命:批产制造与可复用火箭重塑星座经济性
Starlink依托垂直一体化模式,通过卫星流水线量产、高频次可复用火箭发射,持续摊薄单星与发射成本,是目前唯一跑通低成本商业闭环的星座,其重资产垂直运营模式难以被快速复制。
国内以量产制造+火箭复用为核心降本路径,彻底颠覆传统卫星定制化高价模式。据行业公开数据,传统定制低轨卫星单星成本高达3亿元,国内千帆星座通过标准化量产,将单星成本压缩至千万级别,超级工厂年产能力达500颗,规模化降本效果显著。
运载火箭复用技术实现重大突破,2026年国内先后完成长征十号乙海上回收、朱雀三号陆地回收试验,两条技术路线同步落地。行业测算,火箭5次复用可降低45%发射成本,国产可复用火箭目标载荷成本降至2万元/公斤,大幅缩小与海外发射成本差距。但技术突破不代表商业成熟,复用频次、检修成本、发射节奏仍需长期验证,成本优势尚未完全释放。
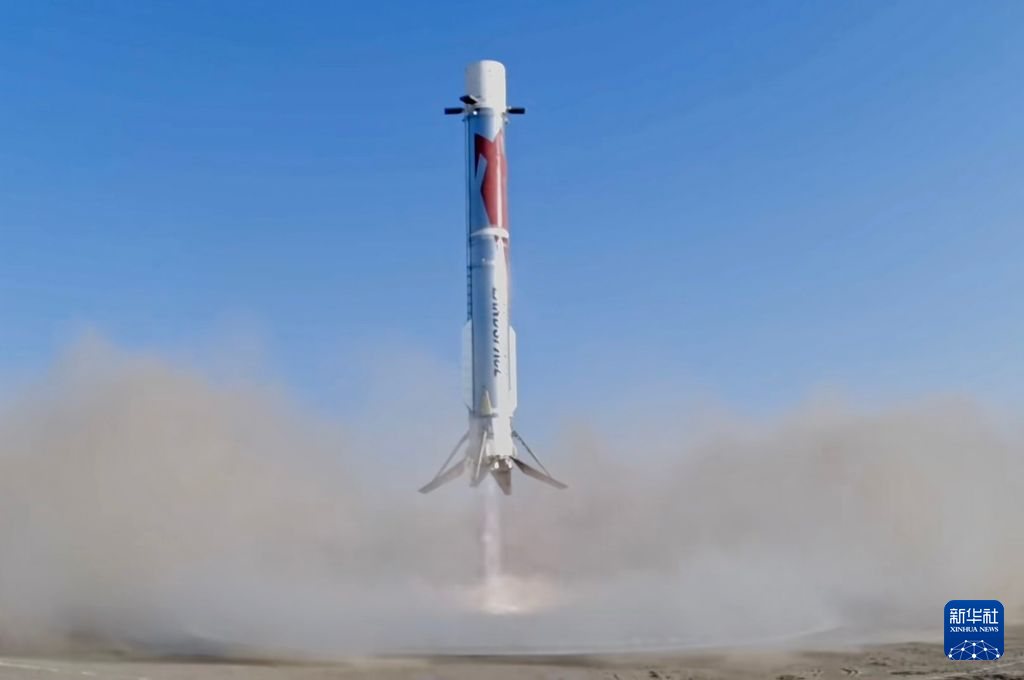
朱雀三号可复用火箭一子级垂直回收着陆实拍图
来源:新华网
组网能力瓶颈:四大核心模块决定星座服务上限
海外组网实践证明,卫星在轨数量不代表网络服务能力,星间激光互联、星上处理、终端芯片、地面信关站四大模块,共同决定星座整体性能,任一短板都会限制全网服务质量。
国内正针对性补齐组网短板,全方位提升星地融合网络性能。星间激光链路作为新一代星座标配,国内已规模化部署100Gbps产品,400Gbps超高速激光链路完成在轨试验,实现超远距离、超大容量星间数据传输,有效摆脱地面信关站的覆盖限制,实现全域高速组网。
星上在轨算力持续迭代升级,新一代卫星摆脱传统信号中继功能,可在轨完成路由调度、数据解析与算力处理。国内已发射天基计算星座,搭载百亿级参数天基大模型,但受太空辐射、供电散热约束,天基算力仍处于早期验证阶段,距离商用尚有距离。
终端芯片是制约大众市场落地的核心瓶颈,行业主流方向为手机基带芯片原生集成卫星通信能力,国内芯片企业持续攻关NTN专用芯片,通用低成本终端芯片的成熟,是产业规模化发展的关键。
地面信关站作为天地网络衔接核心枢纽,国内已实现120Gbps星地激光通信商用试验,传输能力持续升级,为海量卫星数据落地、全网稳定运行提供基础支撑。
整体而言,国内产业已从技术验证阶段转向成本管控与运营能力建设阶段,激光终端量产良率、空间信号干扰、天基算力工程化难题,仍是当前核心短板。只有同步解决组网质量、终端成本、生态适配问题,才能将在轨卫星转化为稳定可用的通信基础设施。
全球卫星产业价值重心不在于上游造星、发射环节,而是集中在下游应用与服务环节。当前国内产业分工持续重构,航天主体聚焦太空基建建设,通信运营商承接用户运营、场景落地与商业变现,成为产业商业化的核心主体。
产业链价值分布:运营与地面设备占据产业价值主体
据美国卫星产业协会2024年数据,全球卫星产业收入中,发射服务占比3.2%,卫星制造占比6.8%,而运营服务与地面设备合计占比超90%。产业链价值高度集中于下游应用服务,这一格局决定了具备用户、渠道、运营能力的通信运营商,是星地融合产业中不可替代的核心参与者。
产业链分工重构:产业主体从“造星”转向“用星”协同
国内运营商凭借牌照资源、用户规模、服务体系、标准研发能力,在产业链中承担多重核心职能。在用户运营层面,运营商负责卫星业务计费、客服与应急通信服务,已形成千万级规模化付费用户生态,是国内C端卫星业务商业化的核心载体。
在资源合规层面,三大运营商均已取得卫星移动通信经营许可,频谱资源、通信牌照成为运营商参与星地融合合作的核心筹码。在技术研发层面,三大运营商纷纷布局试验卫星、牵头国际国内标准制定,搭建专属星地融合组网体系,从传统的业务转售方,升级为星地网络共建、技术共研的核心主体。
同时,终端厂商持续丰富卫星直连终端品类,芯片企业攻关国产化NTN芯片,商业航天企业覆盖卫星研制、火箭发射、星座运营全链条,国内完整的星地融合产业生态基本成型,且逐步开展国际频轨协调与海外市场布局。
商业模式验证:以场景驱动,循序渐进构建商业闭环
海外Starlink已成熟验证C端宽带订阅模式,凭借千万级全球用户实现持续盈利。国内低轨星座仍处于组网建设期,尚未形成完整规模化商业闭环,整体采用“以用促建”的发展思路,优先落地高价值细分场景。
当前应急通信、航空海事、低空经济、卫星物联网等场景逐步从试点转向商用,成为产业初期变现的核心赛道。据赛迪顾问测算,2025年国内卫星互联网产业规模达454.1亿元,未来三年将保持稳步增长,产业商业化潜力持续释放。
卫星互联网的终极竞争,是中外两套产业组织体系、治理模式与发展逻辑的长期博弈,而非单一硬件参数比拼。立足运营商资源禀赋,精准定位业务赛道、规避发展风险,是实现可持续发展的关键。
竞争底层逻辑:两套产业体系的差异化治理与组织模式
中外卫星互联网产业依托完全不同的发展体系。美国采用市场化资本驱动+垂直一体化模式,私营企业统筹火箭、卫星、终端、运营全链条,以商业盈利为核心目标,快速抢占全球频轨资源与标准话语权。
国内采用国家统筹、多方协同的发展模式,区分空间段建设与地面运营分工,航天主体负责太空基建,运营商与行业服务商负责落地应用与用户服务,兼顾国家安全、基建完善与产业商业化多重目标。
两套体系的核心差异不在于卫星性能、组网规模,而在于资源调度、投资周期、风险分担、标准治理的底层机制。国内产业起步较晚,必须立足自身发展阶段,避免简单对标海外组网规模,聚焦体系能力与商业生态建设。
运营商的价值定位:星地融合网络的集成商与服务运营主体
在星地融合体系中,运营商无需参与卫星研制与组网建设,核心定位是网络集成商、服务运营商、场景落地商。卫星互联网的核心价值,并非替代地面移动通信,而是补齐地面网络盲区,挖掘增量市场,打造企业第二增长曲线。
在C端市场,运营商依托成熟的高轨卫星业务,持续优化统一账号、统一计费、统一服务的星地一体化体系,落地应急通信订阅服务,实现存量用户价值深挖。
在行业市场,针对海洋、油气、风电、农业、生态监测等无地面覆盖场景,依托低轨物联网星座,搭建天地一体物联网平台,提供数据采集、传输、云服务一体化解决方案,打造高稳定、长周期的政企服务现金流。
在高价值宽带市场,聚焦航空、海事、低空经济场景,通过带宽批发、资源租用模式,提供高溢价卫星宽带服务,抢占蓝海增量市场。
在长期价值层面,运营商深度参与6G、NTN国际标准制定,主导星地切换、跨网漫游等核心技术规范,掌握产业链话语权;同时配合国家频轨协调工作,布局跨境漫游、国际带宽业务,助力产业全球化发展。
业务落地约束:客观评估星地融合业务的结构性风险
运营商布局卫星互联网存在多重结构性约束。一是空间段卫星资产不归运营商所有,组网节奏、卫星寿命、扩容进度均不可控,业务供给存在不确定性,且卫星业务运营具备严格的资质与频谱合规要求。二是星地融合基建投入大、周期长,低轨宽带商用模式尚未验证,短期盈利难度大。卫星业务带宽、资费特性决定其无法承载大众日常流量,C端常态化大众需求有限,市场空间集中在补盲与应急场景。三是低轨卫星高速移动带来的频繁切换、信号波动等问题,让星地网络运维体系与传统地面通信差异极大,行业需要重建全新的运维、保障、故障处理体系。
综上,运营商的最优发展策略是扬长避短,依托自身运营、用户、渠道、标准优势,优先落地成熟、可盈利的细分场景,稳步拓展业务边界,在长期体系博弈中稳固自身核心运营价值。
卫星互联网已完成从专项航天工程到全民商业新基建的转型,全球产业竞争迈入体系化博弈新阶段,产业核心价值在于将轨道、频谱资源转化为可持续的通信服务能力,而非单纯追求组网规模。对通信运营商而言,卫星网络是地面全域通信体系的重要延伸,而非独立的替代网络。
未来,运营商需立足自身资源禀赋,聚焦可落地、可盈利、可持续的应用场景,推动卫星能力与现有通信体系深度融合;产业链各主体需明确分工、协同发力,持续优化制造成本、终端生态与服务能力。未来三至五年是国内卫星互联网产业化落地的关键窗口期,全产业链需稳步推进技术迭代与商业落地,推动星地融合产业高质量发展。
赛立信通信研究出品 作者:李艳敏
地址:广州市天河区体育东路116号财富广场东塔18楼
电话:020-22263200,020-22263284
传真:020-22263218
E-mail:smr@smr.com.cn
赛立信研究集团 2017 版权所有 Copyright © 2016 smr.com.cn All Rights Reserved. 粤ICP备:11102332号